O que é CSOSN? Entenda melhor esse código do Simples Nacional
Entenda o que é CSOSN, a diferença pro CST e como resolver as rejeições mais comuns na emissão.
O que veremos nesse post:

- O que é CSOSN?
- Qual a diferença entre CSOSN e CST?
- Como descobrir qual o código usar?
- Quais são as principais rejeições CSOSN?
- Conclusão
Por meio dos códigos tributários costuma-se definir os meios de tributação, e o Código de Situação da Operação do Simples Nacional (CSOSN) é um exemplo disso. Acompanhe o post e descubra mais sobre esse código importante.
Considerando a legislação tributária brasileira, dá pra afirmar que, a partir da análise do regime de uma empresa, do tipo de tributação e do serviço prestado, é possível enquadrá-la dentro de alguns códigos fiscais.
Empresas que escolhem o Regime Normal, por exemplo, usam os códigos CST, enquanto as que optam pelo Simples Nacional usam os códigos CSOSN.
Neste post, você vai entender o que é o CSOSN, as diferenças pro CST e a importância que esses códigos têm pra sua empresa e pra classificação de uma mercadoria.
O que é CSOSN?
O Código de Situação da Operação do Simples Nacional (CSOSN) é uma lista enumerada de operações de uma empresa, que estabelece critérios tributários pra cada situação quando ela é classificada no regime do Simples Nacional.
Essa classificação tem bastante relevância porque, conforme os ajustes feitos no SINIEF (Sistema Nacional Integrado de Informações Econômico-Fiscais), o CSOSN deve constar na Nota Fiscal de Produtor Eletrônica (NF-e), na Nota Fiscal de Consumidor Eletrônica (NFCe) e no Cupom Fiscal Eletrônico (CF-e). Veja a definição oficial:
“O Código de Situação da Operação no Simples Nacional – CSOSN será usado na Nota Fiscal Eletrônica exclusivamente quando o Código de Regime Tributário – CRT for igual a “1”, e substituirá os códigos da Tabela B – Tributação pelo ICMS do Anexo Código de Situação Tributária – CST do Convênio SINIEF S/N, de 15 de dezembro de 1970.”
Por isso, é fundamental ficar de olho na classificação da mercadoria comercializada, pra se manter dentro da regularidade e evitar confusão com o Fisco.
Qual a diferença entre CSOSN e CST?
O Código de Situação Tributária (CST) é usado pelas empresas que escolhem o regime normal de tributação. Já o CSOSN, como você viu, é usado por quem opta pelo regime do Simples Nacional.
Ambos os códigos definem a situação tributária da mercadoria: se será padrão, isenta ou terá redução de base de cálculo, por exemplo. Qualquer equívoco na classificação desses códigos pode gerar prejuízo pra empresa, seja pelo pagamento de um imposto indevido, seja por deixar de pagar o que era necessário, o que pode render multas aos responsáveis.
Portanto, ficar de olho nas regras pra aplicar esses códigos corretamente é fundamental pra uma gestão eficaz. Observação: contar com um profissional especializado em contabilidade, nessas horas, é extremamente importante, já que ele te ajuda a escolher o código certo e garantir a legalidade do negócio.
A seguir, montamos uma tabela com os dados que orientam a integração de um produto com o CSOSN e com o CST.
1. Tabela CSOSN
O Código de Regime Tributário (CRT) estabeleceu que o contribuinte que opta pelo Simples Nacional (representado pelo código “1”) precisa se atentar aos dados do CSOSN.
A partir dessa escolha, a opção CSOSN abre 10 ramificações, cada uma ligada a um tipo de segmento, cabendo ao gestor da empresa enquadrar o produto. Veja:
|
Códigos (Dígitos) |
Descrição |
|
101 |
Tributação pelo Simples com permissão de crédito |
|
102 |
Tributação pelo Simples sem permissão de crédito |
|
103 |
Isenção do ICMS no Simples para receita bruta |
|
201 |
Simples Nacional com permissão de crédito e ICMS por substituição tributária |
|
202 |
Simples Nacional sem permissão de crédito e com cobrança de ICMS por substituição tributária |
|
203 |
Isenção do ICMS no Simples para faixa da receita bruta e com cobrança de ICMS por substituição tributária |
|
300 |
Imunidade |
|
400 |
Não tributado pelo Simples |
|
500 |
ICMS cobrado anteriormente por substituição |
|
900 |
Outros (operações que não se encaixam nos demais códigos) |
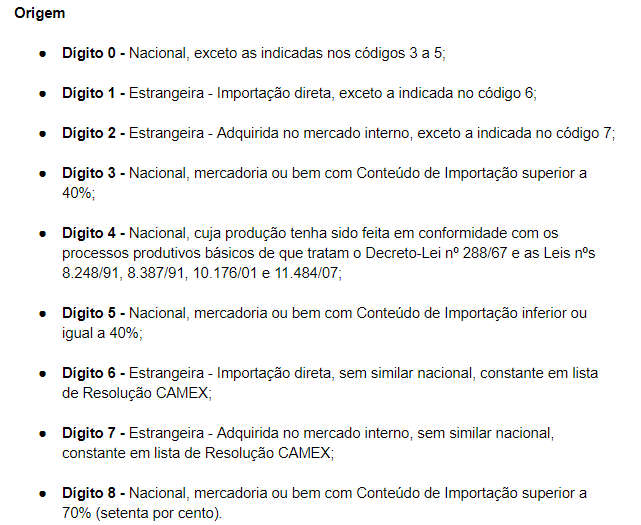
Observação: pra identificar a origem do produto, é usada a tabela “A” do SINIEF, válida tanto pro CSOSN quanto pro CST.
2. Tabela CST
Da mesma forma, o CRT determinou que o contribuinte que opta pelo Regime Normal (representado pelo código “3”) precisa observar os dados do CST.
Esse código reconhece a situação tributária do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) de cada mercadoria na operação praticada. No caso do CST, existe a tabela “B”, conforme o Convênio de 15/12/1970 do SINIEF.
Fique ligado: a tabela “A” identifica a origem do produto (nacional, importado ou equiparado a importado). Já a tabela “B” classifica a tributação pelo ICMS. Veja:
|
Códigos (Dígitos) |
Descrição |
|
00 |
Tributação integral |
|
10 |
Tributação com cobrança de ICMS por substituição tributária |
|
20 |
Tributação com redução de base de cálculo |
|
30 |
Isenção ou não tributação e com cobrança de ICMS por substituição tributária |
|
40 |
Isento |
|
41 |
Não tributado |
|
50 |
Suspenso |
|
51 |
Diferimento |
|
60 |
ICMS cobrado anteriormente por substituição tributária |
|
70 |
Redução de base de cálculo e cobrança do ICMS por substituição tributária |
|
90 |
Outros |
Assim, o CST identifica tanto a origem quanto a tributação de um produto na devida operação.
Observação: essas tabelas têm prazo de vigência, então o recomendado é sempre verificar a versão atualizada antes de fazer consultas. A tabela “B”, inclusive, recebeu novos códigos que passaram a valer em 2022.
Como descobrir qual o código usar?
Como você viu, a resposta pra essa pergunta pode variar: cada situação é um caso, há mercadorias imunes, não tributadas ou isentas. De qualquer forma, um passo a passo básico ajuda:
1. Observe o regime de tributação da empresa;
2. Verifique os impostos pertinentes;
3. Alinhe o código específico com base nas informações anteriores;
4. Busque ajuda de um contador pra evitar erros.
Quais são as principais rejeições CSOSN?
É comum ocorrerem erros no momento de emitir notas fiscais eletrônicas, e por consequência aparecer uma rejeição. Entre as mensagens mais comuns estão a “rejeição 384” e a “rejeição 600”. Vamos explicar por que elas acontecem e como resolvê-las.
Rejeição 384: CSOSN não permitido para a UF
A rejeição 384 ocorre quando uma NFC-e é emitida com o CSOSN igual a 103 (isenção do ICMS no Simples pra receita bruta) ou 400 (não tributado pelo Simples). Como esses dois códigos dependem de critérios específicos do estado, eles podem ser aceitos ou não, e se a resposta for negativa, a rejeição 384 aparece.
Observe a regra de validação emitida pela Sefaz:

Pra resolver, é preciso trocar esses códigos por outro que se encaixe melhor na sua situação. Pra essa questão, escolha um dos seguintes, também aceitos em operações de NFC-e:
- 102: tributada pelo Simples Nacional sem permissão de crédito;
- 300: imune;
- 500: ICMS cobrado anteriormente por substituição tributária ou por antecipação;
- 900: outros (a critério da UF).
Rejeição 600: CSOSN incompatível na operação com não contribuinte
A rejeição 600 ocorre quando uma empresa classificada como CSOSN emite uma NF-e pra um destinatário não contribuinte do ICMS, usando um código diferente dos listados abaixo:
- 102: tributação SN sem permissão de crédito;
- 103: tributação SN, com isenção pra faixa de receita bruta;
- 300: imune;
- 400: não tributada pelo Simples Nacional;
- 500: ICMS cobrado anteriormente por substituição tributária ou por antecipação.
Veja a regra de validação emitida pela Sefaz:
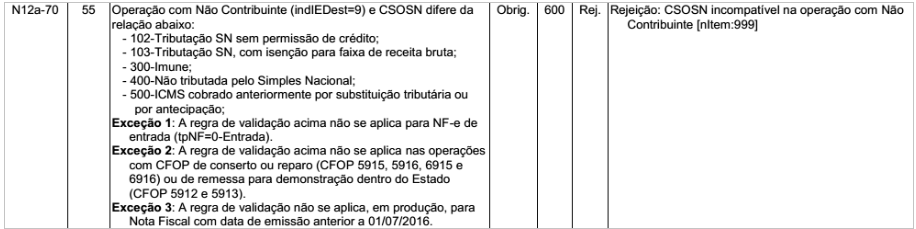
Pra resolver esse impasse, sempre que o emissor da NF-e estiver no CSOSN e o destinatário for não contribuinte do ICMS, use a regra de validação da Sefaz. Observação: antes disso, confirme se o destinatário realmente está qualificado como não contribuinte, consultando o CNPJ dele no Sintegra ou no Cadastro Centralizado de Contribuintes (CCC).
Se, depois da checagem, o destinatário for identificado como contribuinte, será preciso alterar a indicação da Inscrição Estadual (IE) dele e adicionar a sua. Feitas as correções, é só reenviar a NF-e pra processamento.
Conclusão
Como você viu, os códigos CST e CSOSN são pontos-chave que impactam diretamente a classificação dos produtos, já que a tributação sobre essas mercadorias é organizada por eles.
Se você tem um negócio e precisa emitir notas fiscais com eficiência e corretamente, como pede a lei, vale a pena conhecer um pouco de assuntos contábeis, como tipos de impostos e tipos de notas fiscais.
E lembre-se: contar com o apoio de um contador é fundamental pra evitar erros, ficar em dia com a regulamentação e longe da sonegação fiscal.